¿Por qué el ingreso puede subir mientras el valor de tu empresa baja?
Un founder cierra la llamada con un cliente potencial y el negocio va bien. Factura más, crece, y no piensa vender: prefiere esperar dos años más de expansión para conseguir una salida mayor. Esa conversación fue el disparador de la columna de Itay Sagie, asesor estratégico de startups e inversores y colaborador invitado de Crunchbase News, y su tesis es incómoda: los ingresos pueden subir mientras el valor de empresa baja.
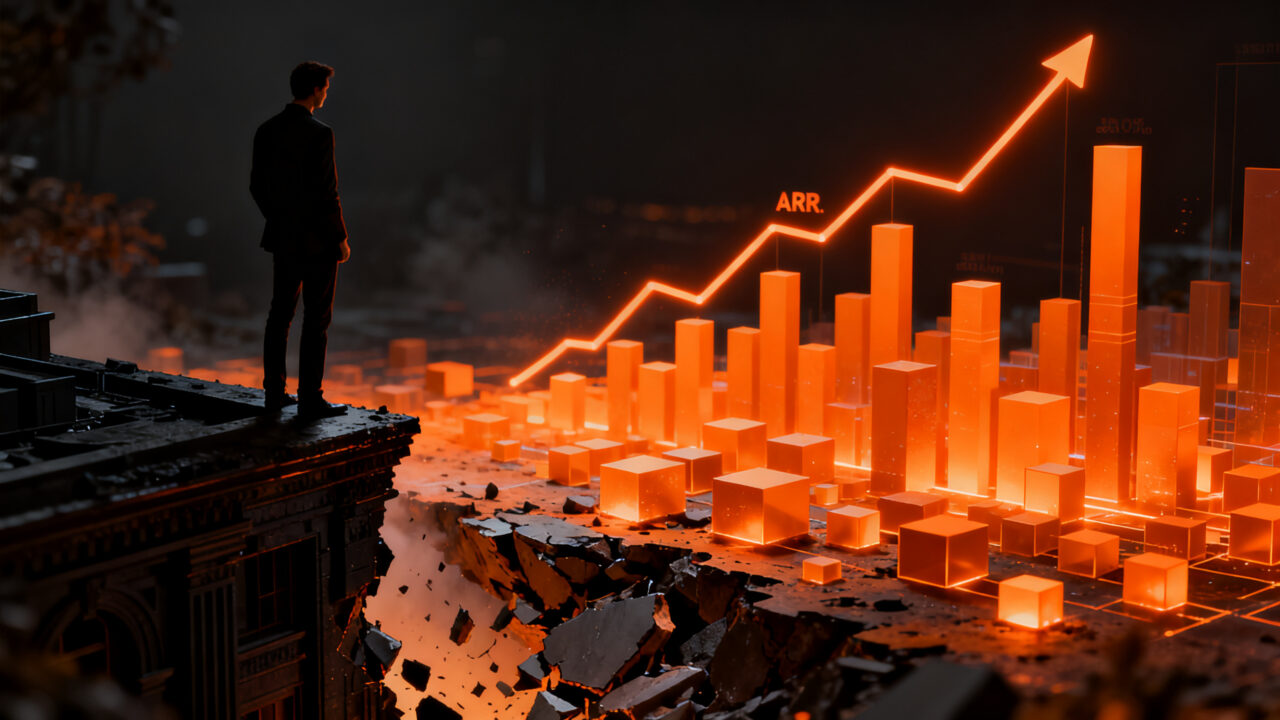
Un consejo de administración puede mirar en la misma reunión dos gráficos que apuntan en direcciones opuestas: ARR creciendo, valor de empresa cayendo. Los dos correctos. Y con implicancias directas para el timing de una operación de M&A.
El autor plantea un ejercicio ilustrativo —y aclara que son supuestos, no un caso real—: una empresa SaaS con US$15 millones de ARR valorada a 6x ARR, lo que implica un valor de empresa de US$90 millones. Dos años después el ARR llega a US$20 millones, pero el múltiplo cae a 3,5x. El valor de empresa baja a US$70 millones: el ingreso creció 33% y el valor cayó 22%.
¿Y esto cómo se aplica en tu negocio?
Dueños de negocio de Latinoamérica y España usan un agente de IA para ganar más y recuperar su tiempo. El Kit «tu mano derecha con IA» te muestra cómo en un video de 11 minutos, con una ficha para armar el tuyo. CAR está cerrada por ahora; al anotarte, te avisamos cuando abra.
👥 Quiero el Kit →La lectura para quien está construyendo: si estás postergando la venta hasta "el próximo hito de ingresos", ese hito puede llegar con una empresa más grande y un cheque más chico. La compresión del múltiplo se come el crecimiento operativo.
¿Qué factores definen tu múltiplo?
El múltiplo no es una variable del mercado que te toca en suerte. Es una lectura que hace el comprador sobre tu negocio, y se arma con tres capas que evolucionan a ritmos distintos:
- Cualitativos: calidad del equipo directivo, dependencia del fundador, intensidad competitiva, diferenciación del producto y relevancia estratégica para el comprador.
- Absolutos: ingresos, EBITDA y flujo de caja.
- Relativos: crecimiento, márgenes, retención neta de ingresos y retención bruta de ingresos.
El punto clave es que estos factores no se mueven juntos. En una empresa que madura, los resultados absolutos mejoran mientras las tasas de crecimiento se debilitan. Eso es aritmética, no mala gestión: crecer al 100% sobre una base pequeña no es lo mismo que crecer al 30% sobre una base grande.
Al mismo tiempo, una mayor rentabilidad, mejor retención o un equipo directivo más profundo pueden sostener un múltiplo más alto. El resultado final es el efecto combinado de todo, no una sola variable. Por eso el autor propone que los consejos se pregunten, explícitamente, qué características van a mejorar en el próximo año, cuáles pueden deteriorarse y cómo las va a valuar el comprador.
La ventana del comprador también se cierra
Hay una segunda asimetría que muchos founders ignoran: la demanda estratégica tiene su propio calendario. Un comprador puede pagar hoy una prima alta por una tecnología, una base de clientes o una presencia geográfica específica. Ese interés puede desvanecerse después de un lanzamiento interno, de una adquisición de la competencia o de un cambio de presupuesto.
Por eso la preparación de una operación debe empezar mientras estás ganando, no cuando el enfriamiento ya es visible. Vender requiere preparación, acercamiento a compradores, negociación y due diligence, y durante todo ese proceso el comprador reevalúa el desempeño y las proyecciones.
Esperar a que la desaceleración sea obvia te deja sin palanca de negociación y, peor, te obliga a defender tus proyecciones ante alguien que ya vio el dato flojo.
¿Cuándo esperar sí tiene sentido?
No todo diferir es un error. La propia columna lo plantea con claridad: postergar puede crear valor cuando:
- El escalamiento atrae a más compradores y reduce tu concentración de riesgo.
- La rentabilidad mejora de forma sostenida.
- La concentración de clientes baja, lo que reduce el descuento que aplica el comprador.
El problema no es esperar: es esperar sin números. El autor propone que los consejos revisen el valor de empresa estimado junto con el plan operativo, usando escenarios en los que el múltiplo se mantiene, se expande o se contrae. Y que miren además cómo la deuda, la caja, la dilución, las preferencias de liquidación y los términos de la transacción afectan lo que finalmente llega al accionista.
Ahí está el detalle que se suele pasar por alto: el precio del titular no es el cheque. Entre el valor de empresa y el dinero que cobras hay una cascada de términos.
Qué significa esto para tu startup
1. Agrega la línea que falta en tu tablero. Si tu reporte mensual tiene ARR, burn y runway, suma una estimación de valor de empresa y su múltiplo implícito. Un número imperfecto revisado cada trimestre es infinitamente mejor que ningún número.
2. Corre tres escenarios antes de decidir esperar. Modela tu salida con el múltiplo expandiendo, estable y contrayendo. Si tu plan de "esperar dos años para salir mejor" solo funciona cuando el múltiplo no se mueve, no es un plan: es una apuesta a que el mercado te acompañe.
3. Construye la lista de compradores hoy, aunque no vendas. Identifica qué activo tuyo —tecnología, cartera de clientes, presencia en un país— es más valioso para quién. La relevancia estratégica es un factor cualitativo del múltiplo, y se puede cultivar antes de necesitarla.
4. Trabaja los factores cualitativos como si fueran métricas. Dependencia del fundador, calidad del equipo directivo y diferenciación no aparecen en tu estado de resultados, pero mueven el múltiplo. Documentar procesos, descentralizar decisiones y profesionalizar el equipo es trabajo de valoración, no de recursos humanos.
5. Calcula lo que realmente cobras. Si tienes rondas con preferencias de liquidación, deuda convertible u otros instrumentos, corre el waterfall antes de ilusionarte con el número del titular. Para los accionistas minoritarios y los equipos con equity, la diferencia entre el valor de empresa y el proceeds puede ser enorme.
Nadie identifica el pico de valoración por adelantado
El cierre del argumento es el más difícil de aceptar para un founder ambicioso: nadie puede señalar el pico de valoración antes de que ocurra. Por lo tanto, toda decisión de posponer una venta contiene una hipótesis sobre la valoración futura. Esa hipótesis merece su propio gráfico.
El sesgo natural va en la dirección opuesta. Los founders y los consejos dedican horas a la gráfica de ingresos y cero minutos a la de valor de empresa, justamente porque la primera sube y da satisfacción. La segunda puede estar bajando sin que nadie la mire hasta que un comprador la pone sobre la mesa.
Para un ecosistema como el hispanohablante, donde el capital es más escaso y las rondas tardan más en llegar, el costo de esa ceguera es mayor: menos rondas significa que la salida —y no el siguiente cheque de venture capital— es la vía realista de liquidez para buena parte de los founders. Monitorear el múltiplo implícito no es un ejercicio de banca de inversión: es gestión básica del activo más importante que tienes.
Conclusión
El crecimiento de ingresos es una condición necesaria, pero no suficiente, para aumentar el valor de tu empresa. El múltiplo que el mercado esté dispuesto a pagar por tu negocio puede moverse en sentido contrario, y la demanda de los compradores tiene un reloj propio que no controlas.
La decisión práctica que se desprende de todo esto es simple de enunciar y difícil de ejecutar: medir el valor de empresa con la misma disciplina con la que mides el ARR, decidir con escenarios en lugar de intuiciones, y preparar la salida mientras los números te favorecen en lugar de esperar a que el mercado te obligue.
No se encontraron datos adicionales verificables sobre múltiplos públicos de SaaS en la búsqueda realizada para este artículo; el análisis se apoya en la columna original de Crunchbase News.
Fuentes
- The Invisible Graph: How Companies Grow Revenue And Still Lose Value (fuente original)
¿Y esto cómo se aplica en tu negocio?
Dueños de negocio de Latinoamérica y España usan un agente de IA para ganar más y recuperar su tiempo. El Kit «tu mano derecha con IA» te muestra cómo en un video de 11 minutos, con una ficha para armar el tuyo. CAR está cerrada por ahora; al anotarte, te avisamos cuando abra.
👥 Quiero el Kit →