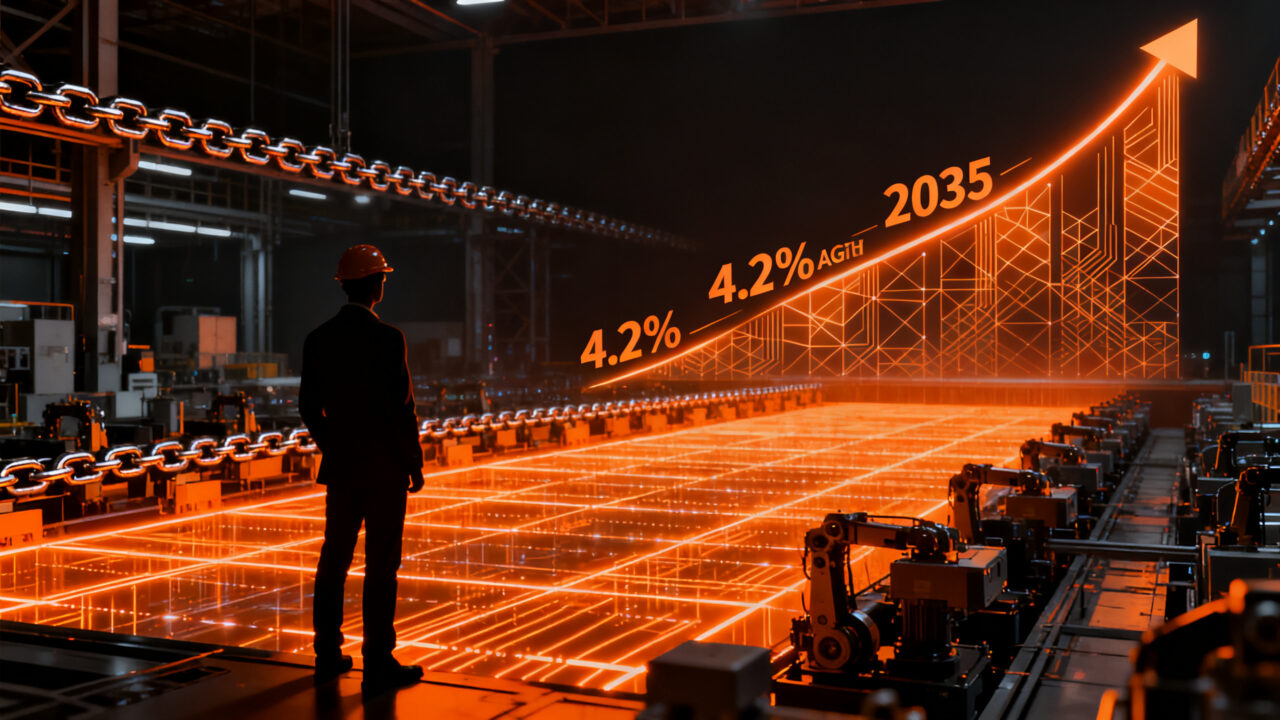
El pronóstico: 4,2% anual hasta 2035
El mercado mundial de cadenas de amarre traseras crecerá a una tasa compuesta anual del 4,2% entre 2026 y 2035, según el último informe de IndexBox. En términos indexados, el mercado pasará de 100 en 2025 a alrededor de 142 en 2035, una expansión moderada pero sostenida que esconde algo más interesante: una bifurcación profunda entre producto commodity y producto premium con electrónica integrada.
El dato importa porque las cadenas de amarre traseras son un componente crítico en cinco industrias que consumen millones de dólares en hardware industrial: automatización, semiconductores, electrónica de precisión, maquinaria agrícola y ganadería. Lo que le pasa a este herraje mecánico anuncia tendencias más amplias sobre cómo se están digitalizando los activos físicos industriales.
Dónde está la demanda: cinco industrias, cinco dinámicas
El informe segmenta la demanda por industria de uso final con cuotas estimadas:
👥 ¿Quieres ir más allá de la noticia?
En nuestra comunidad discutimos las tendencias, compartimos oportunidades y nos ayudamos entre emprendedores. Sin humo, solo acción.
👥 Unirme a la comunidad- Automatización industrial e instrumentación (28%) — el segmento más grande. Las cadenas se usan para estabilización posicional, retención de cargas y amarre de seguridad en líneas automatizadas. Los participantes representativos incluyen Siemens, ABB, Rockwell Automation, Mitsubishi Electric y Festo. La demanda se desplaza hacia cadenas con tolerancias más ajustadas y recubrimientos resistentes a la corrosión, según IndexBox.
- Semiconductores y fabricación de precisión (22%) — aplicaciones de alto crecimiento. Las cadenas deben cumplir requisitos estrictos de limpieza, compatibilidad con vacío y mínima generación de partículas para manipulación de obleas, litografía y montaje de precisión. Los jugadores clave son Applied Materials, ASML, Lam Research, Tokyo Electron y KLA Corporation.
- Integración y mantenimiento OEM (20%) — cadenas instaladas de fábrica en maquinaria agrícola, equipos industriales y vehículos. Participantes: Deere & Company, CNH Industrial, AGCO, Kubota y Yanmar. La demanda migra de componentes sueltos a sistemas integrados con la alimentación automatizada y el software de gestión del rebaño.
- Electrónica y sistemas ópticos (18%) — montaje y estabilización de lentes, sensores y placas de circuito. Aquí aparecen Samsung Electronics, LG Display, Canon, Nikon y Zeiss. La tendencia dominante es la miniaturización.
- Ganadería y agricultura (12%) — el segmento más dinámico en términos de cambio tecnológico. Las cadenas mecánicas tradicionales están siendo sustituidas por variantes electrónicas equipadas con sensores, monitores de actividad y mecanismos de liberación automática. Participantes: DeLaval, GEA Group, Lely, Afimilk y BouMatic.
El sesgo es claro: el valor migra hacia el segmento donde la cadena deja de ser un herraje y se convierte en un sensor con forma de cadena.
Geografía: Asia-Pacífico manda con el 38%
La distribución regional del mercado, según IndexBox, es:
- Asia-Pacífico: 38% — dominada por la base manufacturera de China, con Japón y Corea del Sur tirando de las aplicaciones de precisión.
- Norteamérica: 24% — mercado clave para cadenas premium, impulsado por las estrictas normas de bienestar animal canadienses y la fabricación avanzada estadounidense.
- Europa: 22% — marcado por las directivas de bienestar animal y un sector de automatización industrial robusto. Alemania y Países Bajos lideran la fabricación de precisión.
- América Latina: 10% — mercado emergente con Brasil y Argentina mostrando potencial en automatización ganadera. La demanda es principalmente de cadenas mecánicas estándar, pero las normas de bienestar y la modernización podrían empujar hacia el segmento premium.
- Oriente Medio y África: 6% — mercado pequeño en crecimiento, concentrado en Sudáfrica y los Estados del Golfo.
El riesgo estructural que señala IndexBox es la concentración de la cadena de suministro en Asia Oriental, en particular en China, lo que expone a las regiones dependientes de importaciones a la volatilidad del flete y la incertidumbre arancelaria.
Lo que esto dice sobre tendencias más amplias
Tres señales macro cruzan este informe y son relevantes más allá del nicho:
1. La industria de semiconductores cruzó el umbral del trillón de dólares. El sector está en plena expansión: según SEMI, la industria superó la marca de USD 1 billón en ingresos anuales casi cuatro años antes de lo previsto y apunta hacia los USD 2 billones, un dato que se debatirá en el SEMICON West 2026 (13-15 de octubre en San Francisco). Ese crecimiento explica por qué el segmento de semiconductores y fabricación de precisión es de los que más rápido crece dentro del mercado de cadenas de amarre: cada nueva fábrica necesita componentes de sujeción ultraprecisos.
2. La agricultura conectada deja de ser opcional. El mercado de componentes ISOBUS —el estándar de comunicación entre tractores e implementos de distintas marcas— se valoró en USD 1,65 billones en 2025 y se proyecta que alcanzará USD 3,32 billones en 2035, con un CAGR del 7,25%, según SNS Insider. Esto es casi el doble del ritmo del mercado de cadenas, y confirma que el hardware agrícola está en plena digitalización. El segmento de sensores y actuadores dentro de ISOBUS es, además, el de mayor crecimiento (9,30% CAGR).
3. Los sistemas embebidos industriales en Europa crecen más rápido que las cadenas. El mercado europeo de sistemas embebidos industriales alcanzó USD 6,1 billones en 2025 y se proyecta en USD 9,4 billones en 2035 (5,7% CAGR), según ResearchAndMarkets. Alemania representa el 27% de la demanda regional. Los sensores industriales son el segmento de mayor crecimiento previsto, lo que coincide con la tendencia de IndexBox sobre integración de sensores en componentes mecánicos.
En paralelo, el mercado global de elementos Hall de semiconductor compuesto crecerá al 6,1% anual entre 2025 y 2031 según ResearchAndMarkets, otra señal de cómo los sensores magnéticos se están convirtiendo en infraestructura básica para automatización, vehículos eléctricos y electrónica inteligente.
¿Qué significa esto para tu startup?
El mercado de cadenas de amarre es pequeño en valor absoluto, pero su trayectoria ilustra tres patrones que sí tocan a fundadores hispanohablantes:
- Hay una ventana abierta para digitalizar hardware industrial legacy. IndexBox documenta explícitamente que los ciclos de reemplazo se están acortando: las cadenas electrónicas reducen los ciclos de 4-7 años a 3-5 años. Si tu startup tiene capacidad de diseño de sensores, firmware de bajo consumo o conectividad IoT industrial (LoRa, NB-IoT, MQTT en planta), el "ganado conectado" y la "factoría conectada" son dos mercados adyacentes que crecen al doble del ritmo general.
- La regulación europea y canadiense arrastra la demanda hacia el segmento premium. Las directivas de bienestar animal que exigen control de presión y liberación rápida son un caso de manual: una regulación sectorial cambió la propuesta de valor de un componente mecánico. En agtech, monitoring de granjas lecheras o compliance industrial, founders con experiencia en certificaciones (ISO 9001, ISO 14001) y documentación técnica tienen ventaja.
- La concentración de oferta en China es un riesgo y una oportunidad. Iniciativas de producción regional en Norteamérica y Europa están surgiendo. Para una startup B2B industrial en España o México, posicionarse como alternativa de nearshoring a Asia Oriental tiene narrativa comercial lista.
Acciones concretas que puedes tomar esta semana
- Audita qué hardware legacy en tu cadena de valor podría incorporar sensores. No hace falta reinventar el producto: añadir telemetría básica (tensión, temperatura, ciclos de uso) convierte un commodity en un servicio recurrente. Modelos de "chain-as-a-service" en logística o ganadería son viables.
- Mapea certificaciones regulatorias de la UE y Canadá en tu sector. Aunque no estés en ganadería, las directivas europeas suelen ser pioneras en exigir datos de producto (digital product passports, trazabilidad). Anticiparse 18-24 meses a la homologación abre puerta a clientes enterprise.
- Evalúa la tesis de nearshoring industrial España/México/Argentina. Si vendes a fabricantes europeos o canadienses de equipos originales, el argumento "proveedor fuera de Asia" ya tiene tracción comercial. El informe de IndexBox lo confirma como tendencia estructural, no moda.
- Sigue el SEMICON West 2026 (octubre) y los reportes de ISOBUS si estás en agtech o industrial IoT. Son señales adelantadas de dónde se moverá el gasto en hardware los próximos 24 meses.
Conclusión
El 4,2% CAGR de las cadenas de amarre traseras es una historia aburrida hasta que te das cuenta de que el crecimiento se concentra en las variantes con sensores, las que cumplen regulaciones europeas y las que sirven a fábricas de semiconductores que están duplicando capacidad. Es decir, el valor se va al software embebido, al cumplimiento normativo y a la industria que ya cruzó el trillón de dólares. Para founders hispanohablantes en agtech, industrial IoT o hardware B2B, la lección es directa: el futuro del hardware industrial no está en vender más piezas, está en vender piezas que generan datos.
Fuentes
- Mercado de cadenas de amarre traseras hasta 2035 - IndexBox
- ISOBUS Component Market Expands as Precision Agriculture Accelerates - Yahoo Finance / SNS Insider
- Europe Industrial Embedded Systems Market 2026-2035 - Yahoo Finance / ResearchAndMarkets
- China's Compound Semiconductor Hall Element Market - Yahoo Finance / ResearchAndMarkets
- SEMICON West 2026 to spotlight $1 trillion semiconductor milestone - DataQuest India / SEMI
👥 ¿Quieres ir más allá de la noticia?
En nuestra comunidad discutimos las tendencias, compartimos oportunidades y nos ayudamos entre emprendedores. Sin humo, solo acción.
👥 Unirme a la comunidadArtículos relacionados:
 Sandvik Coromant 2026: sensores IoT que reducen 50% paradas
 Nokia sube 140% con IA y Nvidia: lecciones para founders
 Mantenimiento predictivo IA: mercado de USD 53.920M en 2035 y 20 empresas líderes
 Europa pierde 5,7% de manufactura: impacto en tu startup
 IA industrial: $70.000M en valor para 2030 según Bain