¿Por qué hay menos cheques pero más dinero en el capital emprendedor iberoamericano?
El mercado iberoamericano no está financiando menos startups que antes, pero sí está firmando cheques más abultados para cada una. Los informes de Endeavor/Glisco Partners y de Cuantico VP valoraron los desembolsos del año pasado por encima de los US$4.000 millones, según el relevamiento publicado por Clarín.
La concentración también es geográfica: Brasil capta prácticamente la mitad de ese capital y México alrededor de una cuarta parte. Argentina sigue lejos de la punta del ranking subcontinental, por debajo incluso de Chile y Colombia, a pesar de la gran ronda de Ualá y de las de Humand y Pomelo que se sumaron este año.
El reporte de Cuantico VP atribuye ese menor volumen a las restricciones macroeconómicas. Para un founder la lectura es incómoda pero útil: el dinero no desapareció, se volvió más selectivo y más concentrado en pocas geografías y pocas compañías. El interés por la región tampoco depende solo de fondos locales: el 63% de las empresas españolas preveía aumentar sus inversiones en Iberoamérica en 2025, según el informe de IE University que recogió Europa Press.
Antes de levantar capital, que el negocio sea rentable
Quien invierte mira primero si el negocio vende y deja margen. Para llegar ahí con menos horas encima, el Kit «tu mano derecha con IA» te da un video de 11 minutos y una ficha para dejar a un agente de IA trabajando en tu negocio. CAR está cerrada por ahora.
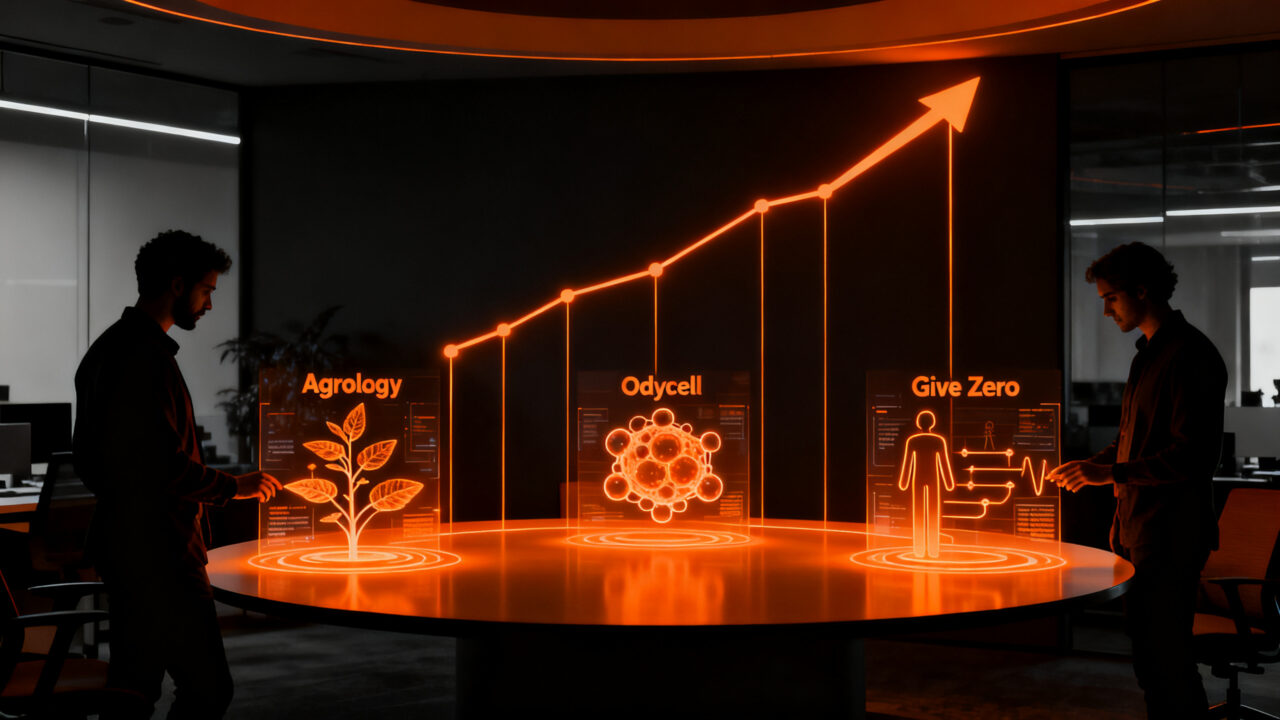
👥 Quiero el Kit →En ese contexto, tres startups argentinas —una agrotech, una femtech y una biotech— cerraron rondas en los últimos meses. No son los montos los que las hacen interesantes, sino el tipo de negocio que los inversores decidieron respaldar.
Agrology: la trazabilidad como infraestructura de venta
Agrology cerró en octubre un desembolso de US$300.000 del fondo Xperiment. La empresa, fundada en 2022 en la localidad bonaerense de Bragado, tiene nueve empleados y ya superó el millón de dólares de facturación. Ofrece trazabilidad digital a la producción, comercialización y financiamiento de cereales y oleaginosas, y su tecnología se integra con los sistemas de registro y gestión y con los de monitoreo agrícola que ya utilizan los productores.
El modelo de ingresos tiene tres capas: cobro por hectárea medida, suscripción a paneles de control —rentabilidad real por campaña, campo y lote, alertas tempranas y potencial de venta de la cosecha— y comisión sobre las operaciones comercializadas. Además, las exportadoras y proveedoras de insumos pagan por certificación y originación de granos.
Ahí está el detalle que importa: Agrology no le vende solo al productor. Sus aliados comerciales en la industria son Bunge (sustentabilidad y originación digital), Syngenta (logística) y Adama (financiamiento), mientras que del lado de la producción trabajan con empresas como ADBlick y Delfino Llobet, junto con productores medianos y grandes de la región pampeana y el NOA. "Tomamos los datos directamente para convertirlos en decisiones, sin trabajo adicional", explicó su CEO, Lionel Zaga.
El problema que resuelve es de fricción pura. Según Zaga, los pasos de decisión, comercialización, financiamiento y logística suelen estar fragmentados en soluciones aisladas "que obligan a cada productor a cargar la misma información una y otra vez".
¿Qué cambia el reglamento europeo de deforestación para el agrotech?
El 30 de diciembre entra en vigencia el Reglamento de la Unión Europea sobre Deforestación. En concreto, los compradores europeos solo podrán adquirir soja que demuestre no provenir de tierras deforestadas después de 2020. Para Zaga, ese mercado "se lleva cerca de una quinta parte de las exportaciones, y la trazabilidad pasa de ser un diferencial a una condición para vender".
El calendario tiene matices que conviene conocer. Según El Litoral, la norma —conocida como EUDR— se aplicará plenamente a grandes y medianos operadores desde el 30 de diciembre de 2026, mientras que las micro y pequeñas empresas tienen plazo hasta el 30 de junio de 2027. Alcanza a siete materias primas: ganado bovino, cacao, café, palma aceitera, caucho, soja y madera.
No es un registro que habilite a exportar automáticamente. El operador debe reunir información sobre el origen, evaluar el riesgo y presentar una declaración de diligencia debida en el sistema de la Comisión Europea. Argentina figura hoy con categoría de riesgo estándar; en mayo de 2025 el Gobierno cuestionó esa decisión y pidió ser considerado de riesgo bajo. En junio de 2026, el Senasa habilitó un mecanismo para que los productores autoricen el acceso a sus datos del RENSPA, el registro que permite geolocalizar los establecimientos.
La oportunidad de mercado es concreta. Según datos de la FEFAC que recoge AgroLatam, Brasil abasteció aproximadamente la mitad de las importaciones europeas de harina de soja en 2025, con un récord de 23,3 millones de toneladas, pero hasta 4 millones de toneladas podrían quedar fuera del mercado europeo por dificultades de trazabilidad, equivalentes al 17% de sus exportaciones totales. Argentina, que exportó alrededor de 27 millones de toneladas de harina de soja en 2025 y es el mayor proveedor mundial, fue clasificada por la FEFAC como de riesgo bajo, frente al riesgo medio de Brasil. Gustavo Idígoras, presidente de CIARA-CEC, estimó ese faltante brasileño entre 5 y 6 millones de toneladas.
Traducido a lenguaje de founder: una regulación con fecha cierta convirtió el compliance en presupuesto de compra. Eso es exactamente lo que una startup necesita para vender sin educar el mercado desde cero.
Give Zero: femtech con la aseguradora como canal
Give Zero levantó en septiembre una ronda presemilla de US$600.000 liderada por Sancor Seguros Ventures, junto con un grupo de inversores ángeles. La empresa, fundada en julio de 2025 por Pía Mancini, Lucas Lain, Delfina Peydro y Deborah Laks Dubois, acompaña digitalmente a mujeres en perimenopausia y menopausia.
La tecnología usa reconocimiento de patrones para cruzar datos de analíticas, dispositivos vestibles, perfiles hormonales, ciclos y síntomas. "Conectamos los puntos que hoy ni la mujer ni su médica llegan a ver juntas", explicó Mancini. La suscripción incluye una capa de conexión con proveedores de farmacia online y telemedicina, lo que le permite operar en varios países con un costo bajo.
El punto interesante es el modelo: combina D2C con B2B. Sancor Seguros es su primer cliente corporativo, la app se distribuye por App Store y Google Play, y en breve llegará a una plataforma de seguros digitales junto con partners en Brasil. Los fondos, según la empresa, financian la transición hacia una ronda semilla con ingresos recurrentes y un canal de distribución construido con las aseguradoras.
Odycell: biotech profunda con US$100.000 y un plan a 18 meses
Odycell es el caso más extremo de los tres. Creada en octubre del año pasado por la bioingeniera Manuela Alanís y la especialista en inmuno-oncología y nanomedicina Romina Mitarotonda, lleva recaudados US$100.000 entre inversiones del fondo CITES, ángeles y premios.
Su tecnología se llama Ithaca y busca aprovechar las propias defensas del cuerpo para transportar nanopartículas que actúen sobre las células tumorales y sobre el escudo que las protege. El foco actual es el cáncer de pulmón de células no pequeñas avanzado, para pacientes en quienes los tratamientos disponibles no logran controlar la enfermedad.
El modelo de negocio no es vender un producto: es licenciar. Odycell busca asociarse con farmacéuticas que ya tienen tratamientos oncológicos en desarrollo, acuerdos que financian la investigación y generan ingresos antes de que exista un medicamento aprobado. El plan para los próximos 18 meses es reunir las pruebas científicas necesarias para avanzar hacia esas alianzas.
El respaldo internacional ya empezó: fue una de las 40 empresas seleccionadas a escala mundial para presentarse en BIO International, quedó entre las diez elegidas por Science Inc. y participó de una misión al País Vasco para conocer inversores, empresas y centros de investigación.
¿Qué significa esto para tu startup?
Tres patrones se repiten en las tres compañías y son replicables.
Primero, el capital se volvió un premio a la evidencia, no a la narrativa. Agrology ya supera el millón de dólares de facturación con nueve personas; Give Zero define su ronda semilla por ingresos recurrentes y canal probado. En un mercado donde Argentina recibe menos volumen que Chile y Colombia, la etapa presemilla se financia con tracción, no con presentaciones.
Segundo, el pagador no siempre es el usuario. Agrology cobra por hectárea al productor, pero también por certificación a exportadoras y proveedores de insumos. Give Zero vende a la mujer y, a la vez, a la aseguradora que quiere ofrecer el beneficio a sus empleadas. Duplicar la fuente de ingresos reduce la dependencia de un solo canal de venta.
Tercero, el contexto argentino es una desventaja de valuación y una ventaja de formación. Zaga lo resume sin vueltas: "la volatilidad macroeconómica y cambiaria se traduce en descuentos de valuación que en México, Brasil o España no existen". Mancini coincide en que la inestabilidad y el nivel de regulación frenan la capacidad de financiarse, pero ambos reconocen el efecto secundario: las startups locales aprenden a crecer con menos capital y a llegar antes a la rentabilidad.
Acciones concretas que puedes implementar esta semana:
- Mapea la norma que obliga a tu cliente a comprar. Busca regulaciones con fecha de entrada en vigencia en tu industria y verifica si tu producto resuelve el trámite. El EUDR convirtió la trazabilidad en condición de venta de un día para otro.
- Diseña dos pagadores antes de levantar. Si tu modelo depende de un único tipo de cliente, agrega una capa B2B —una aseguradora, una exportadora, un distribuidor— que pague por certificación, originación o distribución.
- Define el hito que desbloquea la siguiente ronda. Give Zero no pidió capital para "crecer": lo pidió para llegar a la semilla con ingresos recurrentes y un canal con aseguradoras. Ese nivel de especificidad es lo que un fondo presemilla compra.
Conclusión
El capital emprendedor iberoamericano no se retiró: se concentró. Con más de US$4.000 millones desembolsados el año pasado y la mitad yendo a Brasil, competir por un cheque en Argentina es más difícil que en el resto de la región. Pero las tres startups de esta nota muestran dónde está el espacio: negocios que resuelven una obligación regulatoria con fecha, que venden a dos tipos de pagador y que pueden demostrar ingresos tempranos con equipos mínimos.
Para un founder hispanohablante, la lección no es levantar menos. Es construir la evidencia que hace que un cheque chico alcance para llegar al siguiente hito.
Fuentes
- Clarín: Agro y salud, el perfil de las startups que hoy reciben inversiones (fuente original)
- El Litoral: Ley antideforestación de la UE, qué cambia desde diciembre
- AgroLatam: ¿Puede Argentina desplazar a Brasil en el mercado de soja UE?
- Europa Press: el 63% de las empresas españolas prevé incrementar su inversión en Iberoamérica
Antes de levantar capital, que el negocio sea rentable
Quien invierte mira primero si el negocio vende y deja margen. Para llegar ahí con menos horas encima, el Kit «tu mano derecha con IA» te da un video de 11 minutos y una ficha para dejar a un agente de IA trabajando en tu negocio. CAR está cerrada por ahora.
👥 Quiero el Kit →