La tormenta perfecta del millón de toneladas
China ya tiene el problema del éxito. Con más de 16 millones de vehículos de nuevas energías (NEV) vendidos en 2025 —más de la mitad de todos los coches nuevos del país, según el Ministerio de Industria y Tecnología de la Información (MIIT)— el mercado chino ha pasado de la fase de vender coches eléctricos a la de pensar qué hacer con ellos cuando mueran.
Y «morir» tiene un umbral técnico: cuando la capacidad cae por debajo del 80%, la batería deja de ser apta para propulsar un coche. El volumen estimado de baterías usadas retiradas en China fue de aproximadamente 200.000 toneladas en 2020, según la televisión estatal CCTV, y para 2025 se proyectaban unas 780.000 toneladas. La agencia estatal Xinhua proyecta que esa cifra superará el millón de toneladas anuales en 2030.
Ese salto no es un problema ambiental abstracto: es un riesgo de incendio real (las baterías dañadas o mal gestionadas pueden filtrar materiales peligrosos), y un desafío logístico para mover, desmontar y procesar un volumen enorme de packs sin que terminen en vertederos ilegales o talleres informales. Y la presión no hará más que crecer: el MIIT quiere que los NEV representen el 70% de las ventas de coches nuevos en China para 2030, según CnEVPost. Cada uno de esos coches incorporará una batería que, dentro de 8 a 15 años, alguien tendrá que recoger.
👥 ¿Quieres ir más allá de la noticia?
En nuestra comunidad discutimos las tendencias, compartimos oportunidades y nos ayudamos entre emprendedores. Sin humo, solo acción.
👥 Unirme a la comunidadUna regulación con dientes: identidad digital para cada batería
En enero, el MIIT y otros cinco departamentos publicaron medidas provisionales sobre reciclaje de baterías que entraron en vigor el 1 de abril. La idea central es simple y poco habitual: mantener la batería vinculada a su coche hasta el final. Si un vehículo eléctrico se desguaza sin su batería de tracción, será clasificado como vehículo incompleto.
La norma tiene tres piezas operativas concretas:
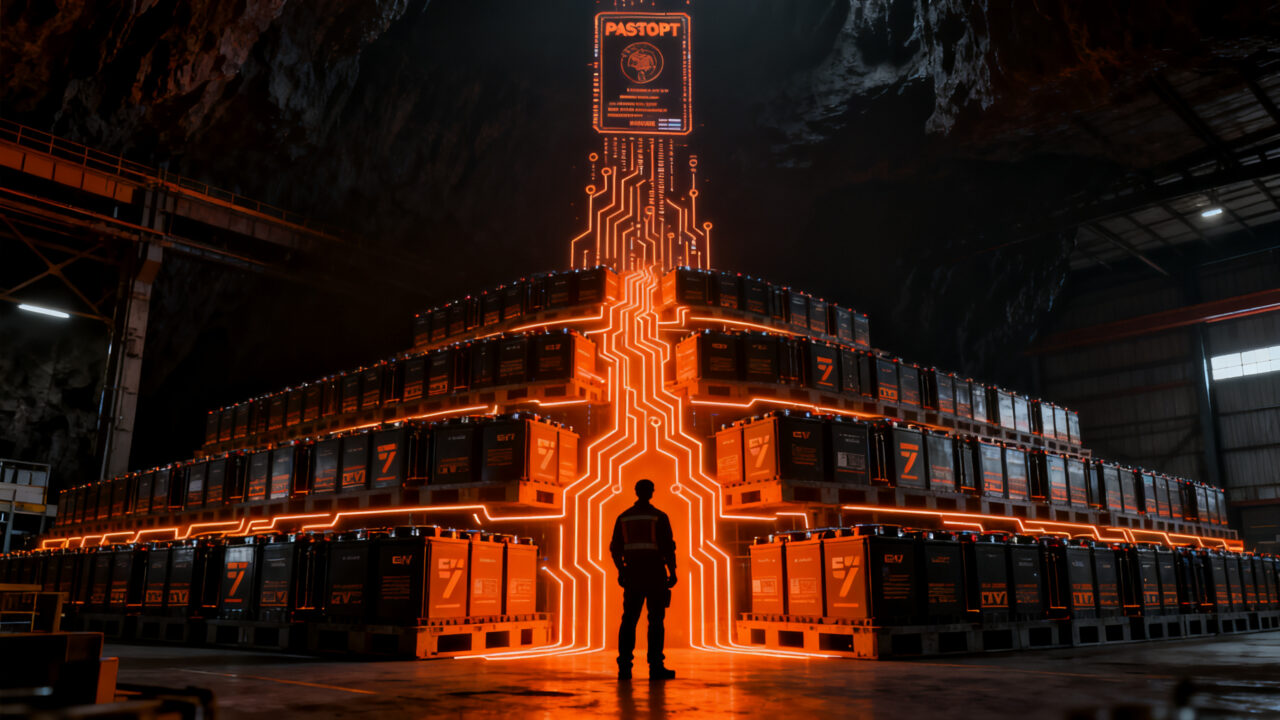
- Identidad digital obligatoria. Cada batería de tracción recibe un código que la sigue desde producción hasta ventas, reparación, desguace y reciclaje, gestionado por una plataforma nacional de trazabilidad.
- Responsabilidad extendida del fabricante. Los fabricantes e importadores de baterías deben hacerse cargo de las baterías que produzcan o importen para el mercado chino, y abrir estaciones de servicio de reciclaje en las regiones donde vendan.
- Canal cerrado. Solo las empresas legalmente autorizadas pueden realizar reutilización y reciclaje a gran escala, y los fabricantes no pueden rechazar baterías retiradas de empresas de alquiler, intercambio o reparación.
China no está sola en este movimiento. La Unión Europea ya implementa el EU Battery Regulation, que exige un Digital Battery Passport para baterías vendidas en el mercado europeo. El primer piloto chino llegó en ees Europe 2026 (Munich), cuando el fabricante POWEROAD recibió el primer Battery Passport emitido por Bureau Veritas, según pv magazine. La regulación europea fija, además, objetivos de reciclaje del 65% por peso para baterías de litio a finales de 2025 —subiendo al 70% a finales de 2030— y tasas de recuperación de materiales del 90% para cobalto, cobre, níquel y plomo, y del 50% para litio, de aquí a finales de 2027, según finchannel.com.
Quién paga la fiesta: por qué los fabricantes no quieren hablar del tema
El mercado chino de reciclaje de baterías movió 558.000 millones de yuanes (unos 73.300 millones de euros) en 2025, según CarNewsChina. La pregunta clave no es si el dinero está —es quién se queda con qué.
La respuesta corta: los fabricantes de baterías. Brunp Recycling, filial de CATL, afirma gestionar el 50,4% de las baterías de vehículos eléctricos del país, con una capacidad declarada de 120.000 toneladas, según CarNewsChina. Algunas empresas chinas declaran tasas de recuperación del 96,5% del litio y del 99,6% del níquel, cobalto y manganeso. La tecnología, sobre el papel, existe.
El problema real es la cadena de recolección, no la química. CarNewsChina señala que el sector lleva años lidiando con tres bloqueos operativos: falta de infraestructura, riesgo de incendio en el manejo y desmontaje costoso por diseños de baterías no estandarizados. La nueva regulación intenta atacar exactamente ese cuello de botella: si la batería tiene identidad digital y el fabricante no puede rechazarla, los canales informales dejan de ser una opción rentable.
El negocio que ya existe: del cable de cobre al cátodo reciclado
Lo que China está regulando ahora, otros ya lo están construyendo como modelo de negocio. Tres ejemplos útiles para founders que miran el sector:
- Teslaactualizó su sistema de reciclaje en agosto de 2026 y reportó más del 90% de recuperación de materiales clave en sus operaciones de EE.UU., con su planta de Nevada procesando cerca de 3.000 toneladas métricas en 2025, según finchannel.com. El plan de Tesla es mantener los materiales recuperados dentro de su propia cadena de suministro de baterías.
- Mercedes-Benz abrió en octubre de 2024 una planta de reciclaje propia en Kuppenheim (Alemania), con una tasa esperada de recuperación superior al 96% mediante proceso combinado mecánico e hidrometalúrgico. La compañía afirma ser la primera automotriz en operar una instalación de este tipo de manera interna.
- Porsche anunció en septiembre de 2026 un proyecto piloto con el reciclador alemán cylib: producir cátodos para celdas de batería utilizando litio, níquel, cobalto y manganeso recuperados al 100% de baterías Porsche retiradas. El plan es que los materiales estén disponibles para producción en celdas desde 2028.
El denominador común: verticalización. Quien controla la materia prima recuperada controla el coste de la próxima batería. En un mercado donde el margen de la industria china del coche eléctrico cayó al 1,5% en 2026 —el nivel más bajo en casi una década, según Chen Shihua, de la Asociación China de Fabricantes de Automóviles, citado por TechTimes—, ese control deja de ser un nice-to-have.
La paradoja del volumen: hay más batería para reciclar de la que se retira
Un dato contraintuitivo del mercado global: según Grand View Research, citado por Resource Recycling, aproximadamente el 73% de los ingresos del reciclaje de baterías en 2025 provinieron de scrap de producción —fallos de control de calidad y restos de fabricación— y no de baterías retiradas al final de su vida útil. Los vehículos eléctricos son solo alrededor del 25% del mercado total de reciclaje, aunque representan el segmento de mayor crecimiento.
¿La razón? La mayoría de los EVs vendidos en esta década todavía están en circulación. La Agencia Internacional de la Energía estima que las ventas globales de vehículos eléctricos pasaron de unos 3,2 millones de unidades en 2020 a 21 millones en 2026, y que el parque de EVs en circulación se duplicará en la próxima década hasta los 49 millones. Las primeras baterías de esa ola están empezando a degradarse ahora; la verdadera avalancha llegará a mediados de la década de 2030.
Esto crea una ventana de tres a cinco años para construir infraestructura, software de trazabilidad y capacidad de procesamiento antes de que el volumen real llegue. Quien esté listo capturará un mercado que, según Grand View Research, crecerá a una tasa anual promedio del 45% hasta 2033, cuando podría alcanzar los 19.000 millones de dólares.
Qué significa esto para tu startup
Tres lecturas prácticas si tu startup toca movilidad, energía, logística o supply chain:
- Si haces software o hardware para automoción o baterías, la trazabilidad por unidad (gemelo digital, pasaporte, datos de huella de carbono) deja de ser opcional en cualquier mercado regulado. Las normas china y europea apuntan a la misma dirección: datos verificables, auditables y portables entre jurisdicciones. Construir pensando en eso desde día uno evita reingeniería cara en 2027-2028.
- Si operas logística inversa, desguace o segunda vida, los próximos 24-36 meses son la ventana para posicionarse antes del pico de retiros. Empresas como Autocraft (Reino Unido/Países Bajos) ya reportan entre 300 y 400 packs reparados al mes y alegan evitar unas 12 toneladas de CO₂ por cada pack de 82,5 kWh que se repara en vez de reemplazar, según datos del consorcio RECOVAS publicados en fleetpoint.org. La reparación va antes que el reciclaje; ese orden importa.
- Si inviertes o te dedicas a materiales críticos, China está nacionalizando su cadena de suministro de litio, níquel y cobalto vía reciclaje. Empresas fuera de China con acceso a baterías usadas (Europa, Norteamérica) tienen una ventana corta para construir flujos de materia prima secundaria antes de que la concentración geográfica sea total.
Conclusión
China acaba de pasar de fabricar el futuro del coche eléctrico a tener que limpiarlo. La regulación con identidad digital y responsabilidad extendida del fabricante no es altruismo verde: es la única forma de gestionar un flujo de más de un millón de toneladas anuales de residuos peligrosos sin que el sistema colapse. Europa va por la misma ruta con el Battery Passport. La pregunta para founders no es si el reciclaje será un mercado rentable —ya lo es—, sino quién tendrá la trazabilidad y la escala cuando llegue el verdadero volumen.
Fuentes
- El problema del coche eléctrico en China ya no es venderlo, sino qué hacer con sus baterías cuando mueren (Xataka)
- China’s EV Crackdown Goes Permanent (TechTimes, julio 2026)
- EV battery recycling market expected to surge (Resource Recycling, junio 2026)
- Poweroad receives China’s first pilot Battery Passport from Bureau Veritas (pv magazine, julio 2026)
- Safest EV Brands With Battery Recycling Programs (Finchannel, septiembre 2026)
- Europe’s first EV battery remanufacturing network on track (FleetPoint, 2026)
👥 ¿Quieres ir más allá de la noticia?
En nuestra comunidad discutimos las tendencias, compartimos oportunidades y nos ayudamos entre emprendedores. Sin humo, solo acción.
👥 Unirme a la comunidad